智能電網(wǎng)、虛擬電廠、充電樁三大概念密集迎政策利好,成為市場關注焦點。有觀點認為,相關龍頭企業(yè)有望在產(chǎn)業(yè)共振中迎來價值重估,股價從當前低位向7元目標邁進。本文從產(chǎn)業(yè)邏輯、政策催化與市場空間三個維度展開分析。
一、智能電網(wǎng):能源轉型的基礎骨架
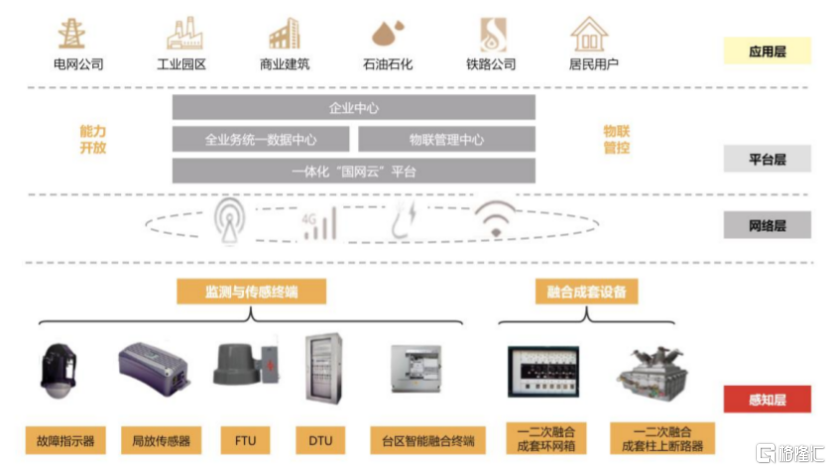
智能電網(wǎng)是新型電力系統(tǒng)的核心載體。隨著風電、光伏等間歇性可再生能源占比不斷提升,電網(wǎng)的消納能力、調度靈活性和智能化水平成為關鍵瓶頸。國家能源局多次強調加快配電網(wǎng)改造升級,推動電網(wǎng)數(shù)字化、智能化轉型。智能電網(wǎng)投資不僅涵蓋特高壓、智能變電站,還包括配電自動化、用電信息采集、調度控制系統(tǒng)等環(huán)節(jié),蘊含巨大的設備與軟件服務需求。
二、虛擬電廠:聚合分散資源的“云端電廠”
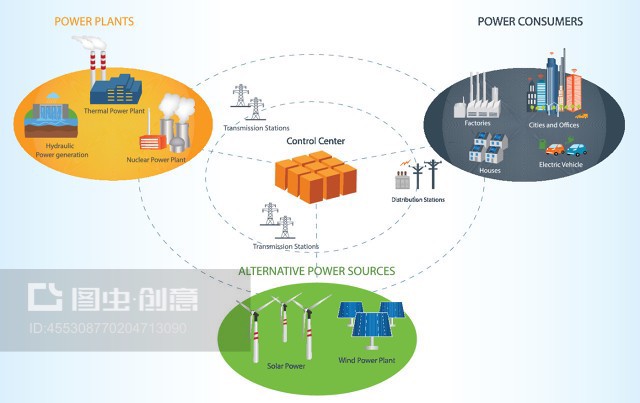
虛擬電廠通過先進通信和控制技術,將分布式電源、儲能、可調負荷等分散資源聚合優(yōu)化,像一個電廠一樣參與電網(wǎng)調度和電力市場交易。在電力現(xiàn)貨市場和輔助服務市場逐步成熟的背景下,虛擬電廠的商業(yè)模式日益清晰。多地出臺虛擬電廠專項支持政策,明確其市場主體地位和參與交易的細則,行業(yè)從概念驗證邁入規(guī)模化落地階段。相關企業(yè)有望在容量租賃、需求響應、輔助服務等方向獲得持續(xù)收益。
三、充電樁:新能源汽車浪潮的“最后一公里”
充電樁是新能源汽車普及的關鍵基礎設施,也是連接交通與能源兩大領域的樞紐。隨著新能源汽車滲透率快速提升,充電需求激增,政策端持續(xù)加碼充電樁建設,尤其是大功率快充和車網(wǎng)互動(V2G)技術,使充電樁不再是簡單的用電設備,而是可與電網(wǎng)智能互動、參與調峰的靈活資源。充電樁運營商及設備制造商將受益于保有量增長和單樁利用率提升帶來的盈利改善。
四、三重邏輯疊加,龍頭公司迎來戴維斯雙擊
真正的投資機會往往出現(xiàn)在多產(chǎn)業(yè)交匯處。一家公司如果同時布局智能電網(wǎng)自動化、虛擬電廠平臺運營和充電樁制造/運營,將在業(yè)務協(xié)同、政策紅利和市場拓展方面占據(jù)顯著優(yōu)勢:
- 電網(wǎng)側積累的調度和通信技術可復用于虛擬電廠和充電樁管理;
- 虛擬電廠聚合的充電樁負荷可提升電網(wǎng)調節(jié)能力,同時也為充電樁運營商創(chuàng)造額外收益;
- 政府項目資源與客戶關系形成壁壘,助力市場份額提升。
當前,已有部分企業(yè)在上述領域完成卡位。在近期密集政策催化下,市場對這類“多維龍頭”的關注度急劇升溫。若公司業(yè)績兌現(xiàn),疊加市場情緒修復,股價從當前低位(假設約4-5元)向7元目標進發(fā)并非遙不可及。能否實現(xiàn)取決于訂單落地、盈利能力改善及整體市場環(huán)境。
五、風險與理性看待
追逐熱點時需保持理性。智能電網(wǎng)和虛擬電廠仍處于商業(yè)化早期,盈利模式尚需時間驗證;充電樁行業(yè)競爭激烈,價格戰(zhàn)可能侵蝕利潤。股市波動受多重因素影響,7元目標僅是假設性推算,并非確定性預測。投資者應仔細甄別公司真實業(yè)務占比和技術壁壘,避免盲目跟風。
政策密集利好為智能電網(wǎng)、虛擬電廠與充電樁三大賽道構筑了長邏輯支撐,具備協(xié)同卡位的龍頭企業(yè)有望在能源革命中脫穎而出。7元彼岸需要業(yè)績與時間的合力,但產(chǎn)業(yè)趨勢已經(jīng)明朗。